סיום עבודה הוא גם אירוע מס. לצד המעבר למעסיק הבא או היציאה לפרישה, צריך להחליט מה ייעשה בכספי הפיצויים שנצברו: האם להשאיר אותם לטובת הקצבה, לדחות את ההתחשבנות במס למועד הפרישה הבא, או למשוך חלק מהכסף או את כולו.
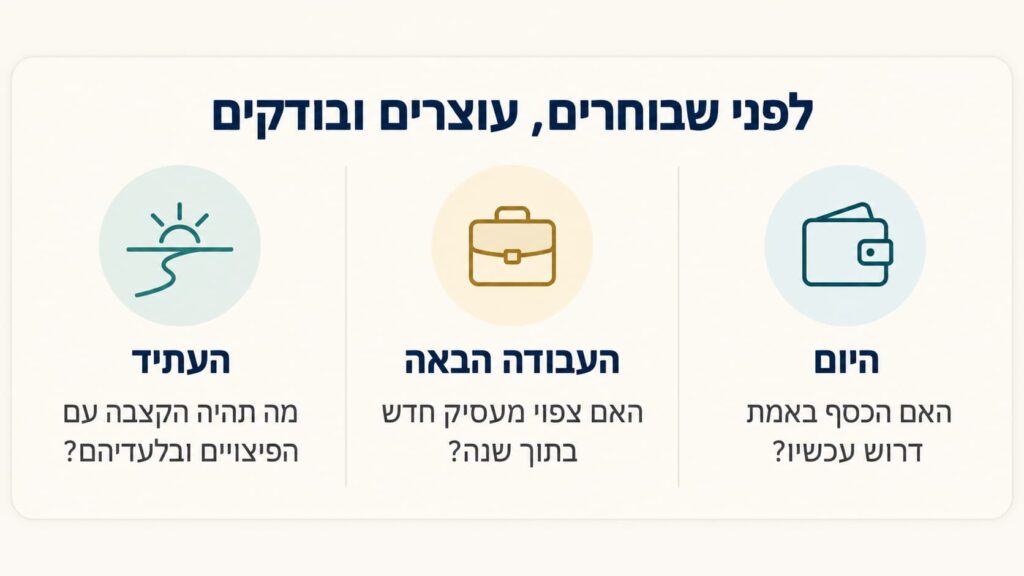
הבחירה עשויה להשפיע על החיסכון הפנסיוני, על הקצבה החודשית העתידית ועל המס שישולם כעת ובעת הפרישה. לכן לא מספיק לשאול כמה כסף אפשר לקבל היום. צריך לבדוק גם כמה יישאר לעתיד ומה תהיה השפעת הבחירה על הטבות המס.
מה ההבדל בין האפשרויות?
רצף קצבה משאיר את כספי הפיצויים בקופת גמל לקצבה, כדי שיוכלו לשמש לתשלום קצבה בעתיד.
רצף פיצויים מאפשר, בכפוף לתנאים, לדחות את ההתחשבנות במס על מענקי הפרישה למועד פרישה עתידי, בדרך כלל בעת סיום עבודה אצל מעסיק חדש.
משיכת כספים מעבירה חלק מכספי הפיצויים או את כולם לחשבון הבנק. היא מספקת נזילות בהווה, אך מקטינה את החיסכון ועלולה לפגוע גם בפטור העתידי ממס על הקצבה.
| האפשרות | מה קורה לכסף? | השיקול המרכזי |
|---|---|---|
| רצף קצבה | נשאר בקופת גמל לקצבה | שמירה על הקצבה העתידית |
| רצף פיצויים | ההתחשבנות במס נדחית, בכפוף לתנאים, לפרישה ממעסיק עתידי | מעבר למעסיק חדש ועמידה במועדים |
| משיכת כספים | הכסף עשוי להיות משולם לעובד, כולו או חלקו, בכפוף להנחיות המס ולתנאי הקופה | נזילות עכשיו מול המחיר העתידי |
אין אפשרות שמתאימה לכולם. הבחירה תלויה בגיל, בצורך בכסף, בגובה החיסכון, בתוכנית התעסוקה ובהיסטוריית הפיצויים.
מה מחליטים במסגרת טופס 161?
בסיום יחסי העבודה המעסיק מדווח על הפרישה ועל כספי הפיצויים במסגרת טופס 161. לאחר שהנתונים נמסרים לעובד, עליו לבדוק אם נדרשת ממנו בחירה, ואם כן – כיצד יטופלו הסכומים שהועמדו לרשותו.
חשוב להפריד בין הזכאות לכספי הפיצויים לבין הטיפול בהם לצורכי מס. גם כאשר הכספים שייכים לעובד, למשל מכוח הסדר לפי סעיף 14, עדיין צריך להחליט אם למשוך אותם או לייעד אותם לרצף.
במערכת הדיגיטלית של רשות המסים המעסיק מדווח תחילה, ולאחר מכן העובד מקבל הודעה וממלא את בחירותיו. במקרים מסוימים מתקבל אישור מיידי, ובאחרים הבקשה עוברת לטיפול משרד השומה. פירוט התהליך מופיע באתר רשות המסים.
מהו רצף קצבה?
ברצף קצבה כספי הפיצויים נשארים בקופת הגמל לקצבה. הם ממשיכים להיות חלק מהחיסכון הפנסיוני, ובמועד הפרישה עשויים להגדיל את הקצבה החודשית.
האפשרות מתאימה בעיקר למי שאינם זקוקים לכסף כעת ורוצים לשמור על החיסכון לעתיד. היא עשויה להיות חשובה במיוחד כאשר הקצבה הצפויה אינה גבוהה או כאשר נותרו עוד שנים רבות עד הפרישה.
האם רצף קצבה חל אוטומטית?
בטופס 161 קיימת אפשרות של "רצף קצבה ברירת מחדל". כאשר המעסיק מסמן בחלק א12 של טופס 161 כי הסכומים שהופקדו בקופות גמל לקצבה אינם עולים על תקרת רצף הקצבה כברירת מחדל, וכי לא הועמדו לעובד מענקים ממשלמים שאינם קופות גמל לקצבה, העובד עשוי שלא להידרש למלא את חלק ב׳. במצב כזה ניתן לראות בו כמי שבחר ברצף קצבה ביחס לסכומים הרלוונטיים.
אין להניח שהכלל חל בכל מקרה. צריך לבדוק את הסימון שביצע המעסיק בחלק א12 ואת ההנחיות שנמסרו בטופס.
האם אפשר לחזור מרצף קצבה?
לפי דברי ההסבר של טופס 161, ניתן להגיש בקשה לחזרה מרצף קצבה באמצעות טופס 161ג, בכפוף להוראות רשות המסים ולנסיבות המקרה. לפי ההנחיות, אין מגבלת זמן לחזרה מרצף קצבה, אך ייתכנו השלכות מס מהותיות.
עם זאת, ככלל, החזרה חלה על כל הסכומים שיועדו לרצף קצבה בגין תקופת העבודה אצל אותו מעסיק, ולא רק על סכום נקודתי. בטופס מצוין חריג הנוגע לקרן פנסיה ותיקה.
החזרה מהרצף ומשיכת הכספים עלולות ליצור חבות מס ולשנות את תמונת הפרישה, ולכן כדאי לבדוק את התוצאה לפני הגשת הבקשה.
מהו רצף פיצויים?
רצף פיצויים דוחה את אירוע המס ממועד סיום העבודה הנוכחי למועד סיום העבודה אצל המעסיק הבא. האפשרות עשויה להתאים למי שעוברים למעסיק חדש ורוצים לדחות את ההחלטה על ניצול הפטור ועל משיכת הפיצויים.
הבחירה כפופה לכמה תנאים חשובים:
- במועד הפרישה הנוכחי אי אפשר למשוך מענק פרישה בפטור ממס ובמקביל לבחור ברצף פיצויים.
- כדי לשמור על רצף פיצויים, יש להתחיל בתוך שנה ממועד הפרישה לעבוד אצל מעסיק חדש המפקיד עבור העובד לרכיב הפיצויים בקופת גמל לקצבה, בכפוף לתנאים הקבועים בדין.
- אם לא התחלתם בתוך שנה לעבוד אצל מעסיק חדש שמפקיד לרכיב הפיצויים, יש לפנות לפקיד השומה בתוך 13 חודשים ממועד הפרישה כדי להסדיר את המשך הטיפול בכספים.
- ניתן לבקש חזרה מרצף פיצויים בתוך שנתיים ממועד הפרישה שלגביה התבקש הרצף, בכפוף לתנאים. בקשה מאוחרת יותר שלא במסגרת פרישה ממעסיק נוסף עשויה להשפיע על הזכאות לפטור ממס, ולכן יש לבחון אותה לפני הגשת הבקשה.
- החזרה חלה על כלל הסכומים שנכללו ברצף, לרבות סכומים ממעסיקים קודמים.
המועדים מופיעים בדברי ההסבר של טופס 161. לכן מי שבוחר ברצף פיצויים צריך לשמור את הטפסים ואת אישורי הרצף, ולנהל מעקב אחר תחילת העבודה אצל המעסיק הבא.
מה המשמעות של משיכת כספי הפיצויים?
משיכת כספים יכולה להביא להעברת חלק מהכספים מהחיסכון הפנסיוני לחשבון העובד, לאחר השלמת ההנחיות, האישורים והטיפול הנדרש מול הקופה ורשות המסים, ככל שנדרש. בהתאם לנתונים ולתקרות במועד הפרישה, חלק מהסכום עשוי להיות פטור ממס וחלק אחר חייב במס.
המשיכה יכולה לסייע בתקופת אבטלה, בסילוק התחייבות יקרה או במימון צורך חיוני כאשר אין מקור נזיל אחר. עם זאת, יש לה שני מחירים אפשריים:
- הקטנת הקצבה העתידית: כספי הפיצויים הם חלק מהחיסכון הפנסיוני. משיכתם מקטינה את היתרה ואת התשואה שהייתה עשויה להיצבר עליה.
- פגיעה אפשרית בפטור העתידי: משיכת מענקי פרישה בפטור ממס עלולה להפחית את הפטור החודשי ממס על הקצבה בגיל הזכאות.
ההשפעה על הפטור נבחנת בהמשך במסגרת קיבוע זכויות. לכן "פטור ממס היום" אינו בהכרח הטבה ללא מחיר. לעיתים הוא בא על חשבון הטבת מס שאפשר היה לנצל בעתיד על הקצבה.
אין פירוש הדבר שאסור למשוך פיצויים. כאשר קיים צורך אמיתי בכסף, צריך להשוות בין מחיר המשיכה לבין חלופות כמו שימוש בחיסכון נזיל או מימון אחר.
האם אפשר לשלב בין האפשרויות?
במקרים מסוימים ניתן לייעד סכומים שונים למטרות שונות, למשל להשאיר חלק ברצף קצבה ולמשוך חלק אחר. האפשרויות תלויות במקור הכספים, בזהות המשלם, בתקרות ובאישורים הנדרשים.
פיצול בין משיכה לבין רצף קצבה יכול להיות אפשרי בחלק מהמקרים, אך רצף פיצויים הוא מסלול נפרד עם תנאים מגבילים יותר. לכן חשוב לוודא מראש שהשילוב המבוקש אכן אפשרי לפי הנתונים בטופס.
הגמישות אינה מלאה. לדוגמה, בחירה ברצף פיצויים אינה מאפשרת למשוך באותו אירוע פרישה מענק בפטור ממס. גם חזרה מרצף אינה בהכרח אפשרית לגבי חלק קטן מהסכום בלבד.
לפני שמפצלים את הכספים, כדאי לבקש סימולציה שתראה כמה יימשך נטו, כמה יישאר בקופות ומה תהיה ההשפעה על הקצבה ועל הפטור העתידי.
דוגמה: מעבר למעסיק חדש באמצע הקריירה
עובדת בת 43 מסיימת עבודה לאחר תשע שנים. ברכיב הפיצויים נצברו 190,000 ש"ח, והיא צפויה להתחיל לעבוד אצל מעסיק חדש בתוך חודשיים. אין לה צורך מיידי בכסף.
אם תבחר ברצף קצבה, הכספים יישארו בחיסכון לטובת הקצבה העתידית. אם תבחר ברצף פיצויים ותעמוד בתנאים, ההתחשבנות במס תידחה למועד סיום העבודה אצל המעסיק הבא. אם תמשוך את הכסף, היא תקבל נזילות בהווה, אך תקטין את החיסכון ועלולה לפגוע בהטבות המס העתידיות.
אין כאן תשובה אוטומטית. כאשר אין צורך מיידי בכסף, ניתן לבחון תחילה את חלופות הרצף לצד המשמעות של כל בחירה על הקצבה, המס והתוכניות התעסוקתיות. הבחירה ביניהן תלויה בתוכנית התעסוקה, בשכר הצפוי ובהיסטוריית הפרישה.
הדוגמה להמחשה בלבד. הבחירה בפועל תלויה בנתוני העובדת, בתנאי הרצף, בהיסטוריית הפיצויים ובהשלכות המס.
איך בוחרים נכון?
לפני מילוי הבחירה כדאי לבדוק חמש שאלות:
- האם הכסף דרוש כעת? יש הבדל בין צורך חיוני לבין רצון שהכסף יהיה זמין.
- האם צפוי מעסיק חדש בתוך שנה? השאלה קריטית להתאמה של רצף פיצויים.
- מה תהיה הקצבה עם הכספים ובלעדיהם? בקשו תחזית קצבה בשני המצבים.
- האם נמשכו בעבר מענקים פטורים? החלטות קודמות עשויות להשפיע על הפטור העתידי.
- מהי התוכנית לשנים הקרובות? מעבר למעסיק, עבודה כעצמאי או פרישה מלאה מובילים לבחירות שונות.
- האם קיימים כספים ממעסיקים קודמים שכבר יועדו לרצף? יש לבדוק טופסי 161 ואישורי רצף קודמים, משום שהבחירות בעבר עשויות להשפיע על האפשרויות כיום.
כדאי לחבר את ההחלטה לתכנון פיננסי בעת החלפת מקום עבודה ולא לבחון אותה כאירוע נפרד.
טעויות שכדאי להימנע מהן
- משיכת הכסף רק מפני שהוא פטור ממס כעת.
- בחירה ברצף פיצויים בלי לעקוב אחר המועדים.
- התעלמות מטופסי 161 ומאישורי רצף של מעסיקים קודמים.
- הנחה שסעיף 14 פותר גם את שאלת המס.
- בדיקת סכום המשיכה בלי לבדוק את הקצבה שתישאר.
לפני שמקבלים החלטה
רצף קצבה מייעד את כספי הפיצויים לקצבה עתידית, רצף פיצויים דוחה את אירוע המס לפרישה הבאה, ומשיכה מספקת כסף בהווה במחיר אפשרי לפנסיה ולהטבות המס.
הבחירה הנכונה מחברת בין טופס 161, יתרות הפנסיה, פרישות קודמות, צורכי המשפחה ותוכנית העבודה. כאשר הסכומים גבוהים, קיימת היסטוריית פרישות או שמתקרבים לגיל הפרישה, מומלץ לבצע תכנון פרישה לפני הגשת הבקשה.
סיימתם עבודה ומתלבטים כיצד לטפל בכספי הפיצויים? פנו אלינו לבדיקת החלופות וההשפעה שלהן על המס, הפנסיה וההכנסה העתידית.
המידע במאמר כללי ואינו מהווה ייעוץ פנסיוני, ייעוץ מס או המלצה אישית. הוראות המס, התקרות ותנאי המוצרים עשויים להשתנות, ויש לבדוק אותם לפי הנתונים האישיים והדין במועד קבלת ההחלטה.