לקראת הפרישה מקבלים מהקרן או מחברת הביטוח כמה אפשרויות לקבלת קצבה. מסלול אחד מציג קצבה חודשית גבוהה יותר, אחר מעניק הגנה רחבה יותר לבן או לבת הזוג, ובמסלול נוסף ניתן לבחור תקופת תשלומים מובטחים.
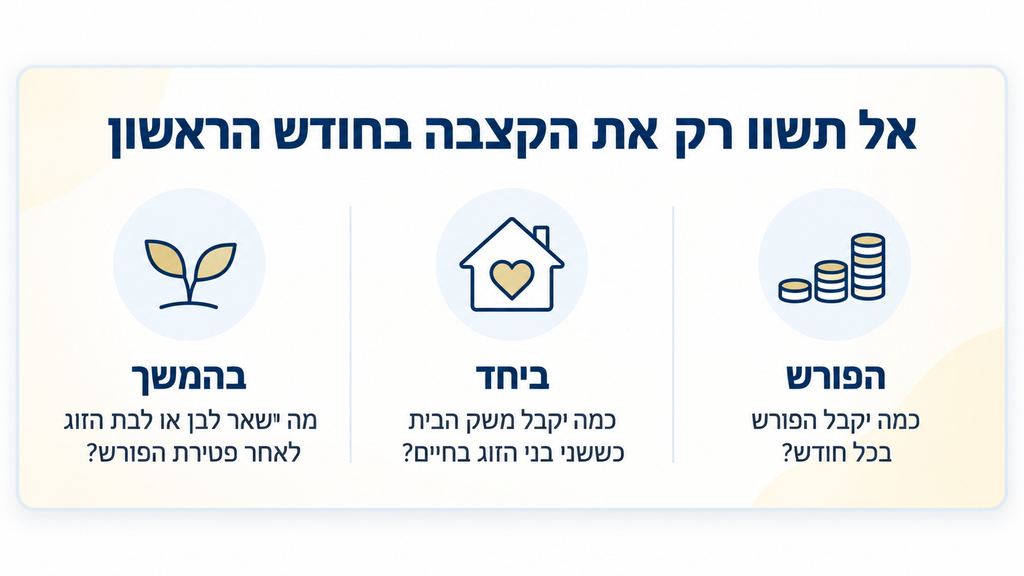
קל להתמקד בסכום שיופיע בחשבון בחודש הראשון. אלא שמסלול הקצבה קובע גם מה יקרה להכנסה המשפחתית לאחר פטירת הפורש, מי יהיה זכאי לתשלום ולכמה זמן.
במוצרים רבים, לאחר תחילת הקצבה אפשרויות השינוי עשויות להיות מוגבלות מאוד. בקרנות פנסיה חדשות, לאחר תשלום קצבת הזקנה הראשונה, בדרך כלל לא ניתן לשנות את מסלול הפרישה שנבחר, בכפוף לתקנון הקרן.
לכן לא בוחרים מסלול לפי הקצבה הגבוהה ביותר בלבד. משווים בין ההכנסה הדרושה לפורש כיום לבין ההגנה שתידרש למשפחה בעתיד.
מסלול קצבה הוא שילוב של כמה החלטות:
- שיעור הקצבה שישולם לבן או לבת הזוג לאחר פטירת הפורש
- תקופת תשלומים מובטחים
- הגנה לילדים או לבן עם מוגבלות, כאשר התקנון מאפשר זאת
- המרה של כל החיסכון או רק חלק ממנו לקצבה
- היוון של חלק מהקצבה, כאשר מתקיימים התנאים
כל תוספת הגנה משפיעה בדרך כלל על מקדם ההמרה ולכן עשויה להקטין את הקצבה הראשונית. מנגד, ויתור על ההגנות עשוי להגדיל את הקצבה לפורש, אך להשאיר את בני המשפחה עם הכנסה נמוכה יותר במקרה של פטירה מוקדמת.
| הבחירה | על מי היא מגינה? | ההשפעה האפשרית |
|---|
| שיעור קצבה לבן הזוג | בן או בת הזוג לאחר פטירת הפורש | שיעור גבוה יותר צפוי להקטין את קצבת הפורש |
| תקופת תשלומים מובטחים | שאירים, מוטבים או יורשים -בהתאם לתקנון המסלול ולנסיבות הפטירה | תקופה ארוכה יותר צפויה להקטין את הקצבה |
| מסלול ללא הגנה נוספת | בעיקר הפורש במהלך חייו | עשוי להגדיל את הקצבה, אך לצמצם תשלומים לאחר הפטירה |
מהו מסלול קצבה?
בעת הפרישה, היתרה שנצברה במוצר הפנסיוני מומרת לקצבה חודשית. בקרן פנסיה חדשה, הקצבה מחושבת לפי מקדם המרה שנקבע בתקנון הקרן ובמסלול שנבחר. המקדם עשוי להביא בחשבון, בין היתר, את גיל הפורש, שנת הלידה, גיל בן או בת הזוג, שיעור קצבת השאירים ותקופת התשלומים המובטחים.
לכן שני אנשים עם אותה צבירה ואותו גיל פרישה אינם בהכרח מקבלים אותה קצבה. גם שני מסלולים לאותו אדם יכולים להציג סכומים שונים, משום שכל אחד מהם מעניק הגנה אחרת.
בביטוח מנהלים האפשרויות נקבעות לפי תנאי הפוליסה ודור הפוליסה. בחלק מפוליסות ביטוח המנהלים הוותיקות עשוי להיות מקדם מובטח, ולעיתים הוא חל רק על מסלולים ותנאים מוגדרים. בחירה במסלול אחר עשויה לשנות את אופן חישוב הקצבה או את המקדם הרלוונטי. לכן צריך לקרוא את הפוליסה ולא להשליך אוטומטית מכללי קרן הפנסיה על ביטוח מנהלים. מידע נוסף נמצא במדריך על פרישה מביטוח מנהלים.
גם בקרנות ותיקות ובפנסיה תקציבית קיימים כללי שאירים, אך הם נגזרים מהתקנון או מהסדר הפרישה ולא בהכרח מאפשרים את אותן בחירות.
קצבת שאירים לפני הפרישה אינה קצבת שאירי פנסיונר
אחת הטעויות הנפוצות היא להניח שהמסלול הביטוחי שהיה בקרן בתקופת העבודה ממשיך באופן אוטומטי לאחר הפרישה.
לפני הפרישה, הכיסוי לשאירים נועד להגן על בני המשפחה אם העמית נפטר בתקופת החיסכון. הקצבה מחושבת לפי השכר המבוטח, המסלול הביטוחי והתקנון.
לאחר תחילת קצבת הזקנה מדובר בקצבת שאירי פנסיונר. שיעורה נקבע בהתאם למסלול שנבחר בבקשה לקבלת הקצבה ולנתונים ששימשו לחישוב מקדם ההמרה.
זו החלטה חדשה, ולא המשך טכני של הכיסוי שהיה לעמית במהלך שנות העבודה.
איך בוחרים שיעור קצבה לבן או לבת הזוג?
בקרן פנסיה חדשה, פורש שיש לו בן או בת זוג במועד תחילת הקצבה נדרש בדרך כלל לבחור שיעור קצבה לבן או לבת הזוג, מתוך האפשרויות הקבועות בתקנון הקרן.
בתקנונים עדכניים של קרנות חדשות שיעור הקצבה לבן הזוג לא יפחת בדרך כלל מ־30%, וסך שיעורי הקצבאות שנבחרו לכל השאירים לא יעלה על 100%. יש לבדוק את התקנון התקף בקרן במועד הפרישה.
ככל שהשיעור שנבחר לבן הזוג גבוה יותר, מקדם ההמרה צפוי לעלות והקצבה הראשונית לפורש צפויה לרדת.
אין שיעור אחד שמתאים לכולם. ההחלטה צריכה להתבסס על ההכנסה שתישאר למשק הבית לאחר פטירת אחד מבני הזוג.
כדאי לבדוק:
- מה גובה הקצבה העצמאית של בן או בת הזוג
- אילו הכנסות נוספות ימשיכו להתקבל
- אילו הוצאות יישארו ואילו צפויות לרדת
- האם קיימים חובות או הוצאות טיפול מתמשכות
- מהו פער הגילים בין בני הזוג וכיצד הוא משפיע על המקדם
- האם יש ילדים או בני משפחה התלויים בהכנסת הפורש
לדוגמה, בן זוג שיש לו קצבה עצמאית גבוהה ונכסים נזילים עשוי להזדקק לשיעור הגנה שונה מבן זוג שתלוי בעיקר בקצבת הפורש.
עם זאת, לא נכון לבסס את הבחירה רק על מצב הבריאות כיום. קשה לחזות מי מבני הזוג יחיה יותר וכמה שנים תידרש ההכנסה.
מהי תקופת תשלומים מובטחים?
תקופת תשלומים מובטחים נועדה להתמודד עם מצב שבו הפורש נפטר זמן קצר לאחר תחילת הקצבה.
היא אינה מבטיחה את יתרת החיסכון בחשבון ואינה ביטוח חיים. היא קובעת מנגנון של מספר תשלומי קצבה מובטחים, בהתאם למסלול ולתקנון הקרן.
בתקנונים עדכניים של קרנות פנסיה חדשות ניתן בדרך כלל לבחור תקופות של 60, 120, 180 או 240 חודשים. קיימות מגבלות זכאות, ובין היתר תקופת ההבטחה עשויה להיות מוגבלת כך שגיל הפורש בסיומה לא יעלה על 87.
אם הפנסיונר נפטר בתקופת התשלומים המובטחים ויש לו שאירים, תקנון הקרן עשוי לקבוע תשלום השלמה עד לתום התקופה, בנוסף לקצבת השאירים הרגילה. אם אין שאירים, מוטבים – ובהיעדרם יורשים עשויים להיות זכאים לערך מהוון של התשלומים שנותרו, בהתאם לתקנון. אם אין שאירים, המוטבים, ובהיעדרם היורשים, עשויים להיות זכאים לערך המהוון של התשלומים שנותרו. המנגנון המדויק נקבע בתקנון הקרן.
ככל שתקופת ההבטחה ארוכה יותר, הקצבה החודשית לפורש בדרך כלל נמוכה יותר. זו אינה תוספת חינמית, אלא בחירה בין קצבה גבוהה יותר בהווה לבין הגנה במקרה של פטירה מוקדמת.
מה ההבדל בין שאירים, מוטבים ויורשים?
שלושת המונחים אינם זהים:
- שאירים מוגדרים לפי התקנון ועשויים לכלול בן או בת זוג, ילדים בתנאים מסוימים ובן נבחר עם מוגבלות. הם עשויים להיות זכאים לקצבה חודשית.
- מוטבים הם מי שנקבעו לקבל כספים במקרים המוגדרים במוצר, למשל יתרת תשלומים מובטחים כאשר אין שאירים.
- יורשים נקבעים לפי צוואה או לפי דין ועשויים להיכנס לתמונה כאשר אין מוטבים תקפים, בכפוף לתקנון או לפוליסה.
רישום אדם כמוטב אינו הופך אותו לשאיר, ולהפך. לפני הפרישה חשוב לוודא שהמצב המשפחתי, פרטי בן הזוג והמוטבים מעודכנים ומגובים במסמכים הנדרשים.
בקרן פנסיה, זכאות שאירים נקבעת לפי תקנון הקרן ואינה בהכרח ניתנת לשינוי באמצעות הוראת מוטבים או צוואה.
האם ניתן לבחור הגנה לילדים?
בחלק מקרנות הפנסיה החדשות, ובכפוף לתקנון ולהגדרת השאירים, ניתן לבחור מסלול הכולל הגנה לילדים זכאים או לבן נבחר עם מוגבלות.
זכאותו של ילד רגיל מוגבלת בדרך כלל לתקופה שבה הוא מוגדר כשאיר לפי התקנון. על בן עם מוגבלות עשויים לחול תנאים אחרים.
הבחירה משפיעה על סך שיעורי קצבאות השאירים ועל מקדם ההמרה. במשפחה עם ילד הזקוק לתמיכה ארוכת טווח אין להסתפק במסלול ברירת מחדל. יש לבדוק גם ביטוח חיים, נכסים ופתרונות משפטיים ופיננסיים משלימים.
אילו החלטות לא ניתן לשנות לאחר תחילת הקצבה?
לפי תקנונים עדכניים של קרנות פנסיה חדשות, לאחר קבלת קצבת הזקנה הראשונה הפנסיונר אינו רשאי לשנות את בחירתו במסלול.
בדרך כלל לא ניתן לאחר תחילת התשלום להגדיל בדיעבד את שיעור קצבת השאירים, להוסיף תקופת תשלומים מובטחים או לעבור למסלול שמייצר קצבה התחלתית אחרת.
עם זאת, לא כל פרט מתקבע באותה צורה. בתקנונים מסוימים ניתן לשנות בהמשך את שמות המוטבים או את אופן חלוקת התשלומים המובטחים. אין להסיק מכך שניתן לשנות את עצם תקופת ההבטחה או את שיעורי השאירים.
גם שינוי במצב המשפחתי לאחר הפרישה אינו מבטל אוטומטית את הבחירות שנעשו. במקרה של גירושים, זוגיות חדשה או צו שיפוטי יש לפנות לקרן ולקבל תשובה כתובה. עדכון מוטבים בלבד אינו בהכרח משנה את הזכאות לקצבת שאירים.
כיצד משווים בין מסלולים?
לפני החתימה כדאי לבקש מהגוף הפנסיוני כמה סימולציות לאותו מועד פרישה ולאותה יתרה. בכל סימולציה משנים החלטה אחת בלבד, כדי לראות את המחיר האמיתי של ההגנה.
מומלץ להשוות בין:
- שיעורי קצבה שונים לבן או לבת הזוג
- מסלול ללא תקופת הבטחה לעומת כמה תקופות הבטחה
- מסלול עם הגנה לילדים, כאשר הדבר רלוונטי
- המרת כל היתרה לקצבה לעומת המרה חלקית, אם המוצר מאפשר זאת
לכל חלופה רשמו שלושה מספרים:
- הקצבה החודשית לפורש
- ההכנסה המשפחתית כל עוד שני בני הזוג בחיים
- ההכנסה שתישאר לבן הזוג לאחר פטירת הפורש
ההשוואה צריכה להתבצע גם במונחי נטו ולכלול מס, קצבאות נוספות, נכסים והוצאות. מסלול עם קצבה ברוטו גבוהה יותר אינו בהכרח המסלול שמייצר את ההכנסה המשפחתית המתאימה ביותר לאורך זמן.
הבדיקה צריכה להשתלב בתהליך רחב של פרישה מקרן פנסיה צוברת.
טעויות נפוצות בבחירת מסלול קצבה
- לבחור לפי הסכום הגבוה ביותר בחודש הראשון
- להניח שהכיסוי לשאירים מתקופת העבודה ממשיך אוטומטית
- לחשוב שתקופת הבטחה מבטיחה את כל יתרת החיסכון
- לבלבל בין שאירים, מוטבים ויורשים
- להסתפק בהסבר טלפוני בלי לקבל סימולציות כתובות
- להשוות מסלולים של קרנות או פוליסות שונות כאילו התנאים זהים
- לחתום לפני שבודקים מה יישאר לבן הזוג נטו לאחר הפטירה
לפני שחותמים, בודקים שני תרחישים
מסלול הקצבה צריך לעבוד בשני מצבים: כאשר הפורש חי ומקבל את הקצבה, וכאשר בן או בת הזוג נשארים לנהל את משק הבית לבדם.
בחירה נכונה אינה מנסה לנחש את העתיד. היא בונה איזון בין הכנסה חודשית מספקת לבין הגנה משפחתית.
לפני הגשת הבקשה בקשו סימולציות כתובות, קראו את התקנון או הפוליסה ובדקו את ההכנסה נטו בכל תרחיש. את ההחלטה כדאי לקבל כחלק מתכנון פרישה הכולל את כל מקורות ההכנסה והצרכים של שני בני הזוג.
מתלבטים בין מסלולי קצבה? פנו אלינו לתיאום בדיקת מסלולי פרישה לפני תחילת התשלום הראשון.
המידע במאמר כללי ואינו ייעוץ פנסיוני, ייעוץ מס או תחליף לבדיקה אישית. האפשרויות, המקדמים והזכויות נקבעים לפי התקנון או הפוליסה התקפים במועד הפרישה ולפי הנתונים האישיים.