דף הבית » מגזין » קצבה מזכה וקצבה מוכרת: מה ההבדל ואיך כל אחת ממוסה?
קצבה מזכה וקצבה מוכרת: מה ההבדל ואיך כל אחת ממוסה?
מאת: משה מסלאוי
בעל רישיון פנסיוני מטעם משרד האוצר. מומחה בבחירת אלוקציית השקעות נכונה ללקוח תוך שימת דגש על הפן הרגשי וההיבטים המיסויים בתיק.
תוכן עניינים
כשמקבלים תחזית פנסיה, רואים בדרך כלל סכום חודשי אחד. לצורכי מס, אותו סכום עשוי להיות מורכב משני חלקים: קצבה מזכה וקצבה מוכרת. לכל חלק מקור אחר וכללי מיסוי שונים.
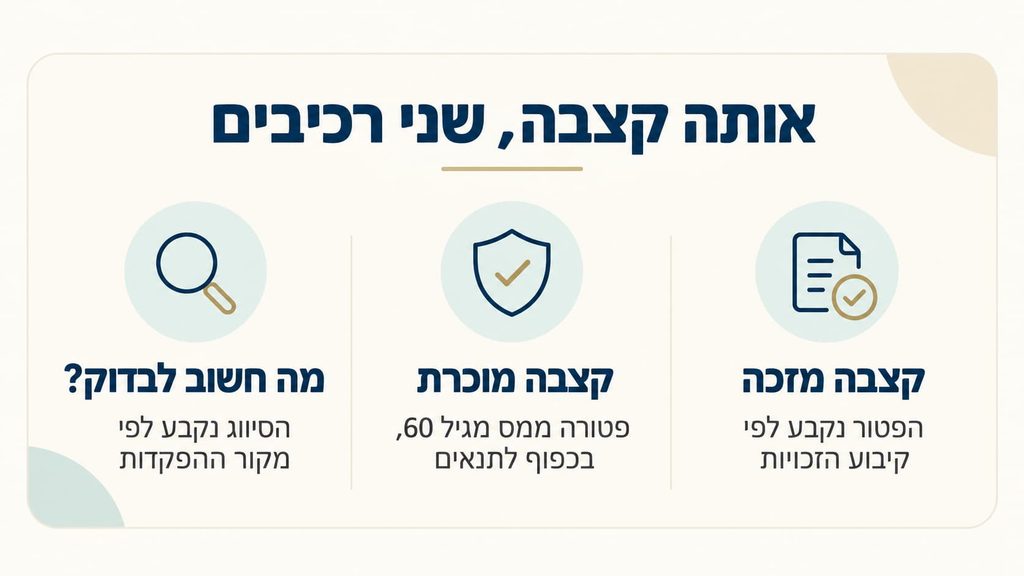
ההבדל אינו נקבע לפי שם המוצר. גם קצבה מקרן פנסיה חדשה או מביטוח מנהלים יכולה לכלול רכיב מזכה ורכיב מוכר. הסיווג נקבע לפי מקור ההפקדות והטבות המס שניתנו עליהן בזמן החיסכון.
הבנת החלוקה חשובה לפני הפרישה. סיווג נכון עשוי למנוע תשלום מס על כספים שאמורים להיות פטורים, ולהציג תמונה מדויקת יותר של הקצבה נטו.
התשובה הקצרה
קצבה מזכה היא, ככלל, קצבה שמקורה בחיסכון הפנסיוני הרגיל, בפנסיה תקציבית או בביטוח אובדן כושר עבודה, למעט קצבת שאירים וקצבה מוכרת. היא חייבת במס כהכנסה, אך לאחר ההגעה לגיל הזכאות ניתן לקבל עליה פטור בהתאם לסעיף 9א ולבחירות שנעשות במסגרת קיבוע זכויות.
קצבה מוכרת היא חלק מהקצבה שמקורו ב"תשלומים פטורים", כלומר כספים שלא ניתנה בגינם הטבת מס בעת ההפקדה או שנזקפו כהכנסה וחויבו במס. קצבה מוכרת המשולמת למי שמלאו להם 60 פטורה ממס, בכפוף לתנאים.
מה ההבדל בין קצבה מזכה לקצבה מוכרת?
נושא
קצבה מזכה
קצבה מוכרת
מקור הכספים
החיסכון הפנסיוני הרגיל והכנסות קצבה נוספות שהוגדרו בחוק
תשלומים שלא קיבלו הטבת מס או שחויבו במס בעת ההפקדה
אופן המיסוי
חייבת במס, בניכוי הפטור האישי שנקבע
פטורה ממס מגיל 60, בכפוף לתנאים
מה משפיע על הפטור?
קיבוע זכויות, מענקים פטורים והיוון קצבה
הסיווג והתיעוד של מקור ההפקדות
המשמעות היא שאדם יכול לקבל משלם אחד קצבה חודשית המורכבת משני הרכיבים. אין צורך לבחור ביניהם, וניתן ליהנות מהפטור על קצבה מוכרת לצד הפטור שנקבע לקצבה המזכה.
מהי קצבה מזכה?
לפי טופס 161ד של רשות המסים, קצבה מזכה כוללת קצבה המשולמת מקופת גמל, קרן פנסיה, מעסיק לשעבר במסגרת פנסיה תקציבית, חברת ביטוח במסגרת ביטוח מנהלים וכן קצבת אובדן כושר עבודה. קצבת שאירים וקצבה מוכרת אינן נכללות בהגדרה זו.
הקצבה המזכה נחשבת להכנסה חייבת במס. לאחר ההגעה ל"גיל הזכאות" אפשר לקבל פטור על חלק ממנה. גיל הזכאות הוא המאוחר מבין גיל הפרישה לבין המועד שבו התחיל האדם לקבל קצבה מזכה לראשונה.
הפטור נקבע במסגרת קיבוע זכויות, שבו מחליטים כיצד לנצל את הטבת המס בין קצבה חודשית לבין היוון קצבה. בחישוב מובאים בחשבון גם מענקי פרישה פטורים שנמשכו בשנים הרלוונטיות.
זהו הסכום המרבי ולא פטור אוטומטי לכל פורש. מענקי פרישה שנמשכו בפטור או היוון קצבה בפטור עשויים להפחית אותו. אם הקצבה נמוכה מסכום הפטור שנקבע, הפטור לא יעלה על הקצבה בפועל.
יתרת הקצבה המזכה שלא קיבלה פטור חייבת במס לפי מדרגות המס האישיות, לאחר נקודות זיכוי והטבות נוספות. אין שיעור מס קבוע ואחיד לכל מקבלי הקצבאות.
למידע נוסף על אופן חישוב הפטור, טופס 161ד והבחירות שנעשות לפני תחילת הקצבה, אפשר לקרוא במדריך קיבוע זכויות בפרישה
מהי קצבה מוכרת?
קצבה מוכרת היא חלק מקצבה המשולמת בידי קופת גמל לקצבה שאינה קרן ותיקה, ומקורה ב"תשלומים פטורים" כהגדרתם בסעיף 9א לפקודת מס הכנסה.
המונח "תשלומים פטורים" עלול להטעות. אין הכוונה בהכרח לכספים שלא שולם עליהם מס, אלא בעיקר לכספים שלא התקבלה בגינם הטבת מס בעת ההפקדה. לדוגמה:
הפקדות של עובד או עצמאי שמעבר לסכומים שבגינם ניתנה הטבת מס.
הפקדות מעסיק שנזקפו לעובד כהכנסה בעת ההפקדה.
הפקדות נוספות שסווגו בהתאם לדין כתשלומים פטורים.
המטרה היא למנוע מיסוי כפול. אם ההפקדה לא קיבלה הטבת מס או כבר נזקפה כהכנסה, החלק בקצבה שמקורו באותה הפקדה יכול להיות מוכר לצורכי הפטור.
כיצד ממוסים קצבה מוכרת?
לפי סעיף 9א לפקודת מס הכנסה, קצבה מוכרת שמקבל יחיד שמלאו לו 60 פטורה ממס. החוק קובע גם אפשרות לפטור במקרה של פרישה מוקדמת בשל נכות מזכה, בהתאם לתנאים.
הפטור על הקצבה המוכרת אינו בא על חשבון הפטור על הקצבה המזכה. לכן אפשר לקבל באותו חודש קצבה מוכרת הפטורה ממס, ובנוסף פטור אישי על חלק מהקצבה המזכה.
חשוב להבחין בין קבלת קצבה חודשית לבין משיכה חד-פעמית או היוון. למשיכה הונית של כספים שמקורם בתשלומים פטורים עשויים לחול תנאים וכללי מס אחרים, ולכן אין להשליך אוטומטית מהפטור על הקצבה החודשית אל משיכה חד-פעמית.
דוגמה לחישוב המס
נניח שבשנת 2026 פורשת מקבלת קצבה חודשית כוללת של 11,500 ש"ח:
9,000 ש"ח מסווגים כקצבה מזכה.
2,500 ש"ח מסווגים כקצבה מוכרת.
הקצבה המוכרת, בסך 2,500 ש"ח, תהיה פטורה ממס אם מתקיימים התנאים. נניח שלאחר קיבוע זכויות אושר לפורשת מלוא הפטור המרבי לשנת 2026, בסך 5,422 ש"ח. במקרה כזה, מתוך הקצבה המזכה יישארו 3,578 ש"ח החייבים במס לפני נקודות זיכוי והכנסות נוספות.
הדוגמה נועדה להמחיש את ההפרדה בלבד. אם נמשכו בעבר מענקי פרישה פטורים, אם נבחר היוון או אם קיימות הכנסות נוספות, התוצאה עשויה להיות שונה.
איך יודעים אם קיימת קצבה מוכרת?
לא נכון להניח שכל הפקדה פרטית יוצרת קצבה מוכרת, או שהגוף המשלם מחזיק תמיד בכל הנתונים ההיסטוריים בצורה מלאה. לפני הפרישה כדאי:
לבקש מהקרן או מחברת הביטוח פירוט של הקצבה המזכה והקצבה המוכרת.
לבדוק בדוחות אם מופיעים "תשלומים פטורים" או יתרה לקצבה מוכרת.
לרכז טופסי 106, אישורי הפקדות ודוחות שנתיים מתקופות העבודה הרלוונטיות.
להשוות בין נתוני הגוף המוסדי לבין היסטוריית השכר וההפקדות.
לבקש תיקון אם חסרות הפקדות שסווגו בעבר באופן שגוי, לפני תחילת הקצבה ככל שניתן.
הבדיקה חשובה במיוחד לבעלי שכר גבוה, לעצמאים שהפקידו מעבר לתקרות ההטבה, למי שביצעו הפקדות עצמאיות ולמי שחסכו בכמה מוצרים לאורך השנים.
כאשר הקצבה צפויה להתחיל לפני גיל הפרישה או כאשר בוחנים מועד תחילת קצבה, כדאי לבחון גם את המשמעות במסגרת תכנון פרישה מוקדמת.
מה הקשר לקיבוע זכויות?
קיבוע זכויות קובע כיצד ינוצל הפטור על הקצבה המזכה ועל היוון קצבה. הוא אינו יוצר את הקצבה המוכרת ואינו מחליף את הצורך לסווג אותה אצל הגוף המשלם.
בפועל, צריך לחבר בין שתי הבדיקות:
לזהות מהו סכום הקצבה המוכרת הפטורה.
לחשב את הפטור האישי שנותר לקצבה המזכה.
לבדוק כיצד מענקי פרישה והיוון ישפיעו על הפטור. מי שסיימו עבודה בעבר או מתלבטים מה לעשות בכספי הפיצויים יכולים לקרוא גם על רצף קצבה, רצף פיצויים או משיכת כספים.
לחשב את ההכנסה החודשית נטו מכל המוצרים.
זו אחת הסיבות שלא כדאי להסתפק בתחזית הקצבה ברוטו. במסגרת תכנון פרישה בוחנים את מקור הכספים, את המיסוי ואת ההכנסה שתישאר בפועל.
טעויות נפוצות שכדאי להימנע מהן
להניח שכל הקצבה חייבת במס: ייתכן שחלק ממנה הוא קצבה מוכרת.
להניח שכל הקצבה פטורה אחרי גיל 60: הפטור המלא חל על הקצבה המוכרת, ולא אוטומטית על הקצבה המזכה.
לחשב 57.5% מהקצבה בפועל: בשנת 2026 שיעור הפטור מחושב מתקרת הקצבה המזכה, ובכפוף לנתונים האישיים.
להתעלם ממשיכות פיצויים קודמות: הן עשויות להפחית את הפטור על הקצבה המזכה.
לבדוק את הסיווג רק אחרי תחילת התשלום: איסוף הנתונים ותיקון הפקדות ישנות עלולים להימשך זמן.
לא בטוחים איזה חלק מהקצבה שלכם מזכה בפטור ואיך הנתונים משפיעים על ההכנסה נטו? במסגרת תכנון פרישה ניתן למפות את מקורות הקצבה, לבדוק את הסיווג בין קצבה מזכה לקצבה מוכרת ולבחון את השלכות המס לפני תחילת התשלומים. פנו אלינו לתיאום פגישה.
האם אותה פנסיה יכולה לכלול קצבה מזכה וקצבה מוכרת?
כן. הקצבה שמשלם גוף אחד עשויה להיות מורכבת משני חלקים, בהתאם למקור ההפקדות.
האם קצבה מוכרת חייבת בקיבוע זכויות?
הפטור על הקצבה המוכרת אינו חלק מסל הפטור שנקבע בקיבוע זכויות. עם זאת, הגוף המשלם צריך לזהות ולסווג נכון את התשלומים שמהם נוצרה.
האם כל קצבה שמתקבלת אחרי גיל 60 פטורה?
לא. קצבה מוכרת פטורה בכפוף לתנאים, אך קצבה מזכה חייבת במס למעט הפטור שנקבע לאדם והטבות מס נוספות.
האם משיכת פיצויים משפיעה על קצבה מוכרת?
משיכת מענקי פרישה פטורים משפיעה בעיקר על סל הפטור של הקצבה המזכה. הקצבה המוכרת נבחנת לפי מקור ההפקדות והסיווג שלה.
האם קצבה מוכרת קיימת גם בקרן פנסיה?
כן, קצבה מקרן פנסיה חדשה עשויה לכלול רכיב מוכר. ההגדרה אינה חלה על קרן פנסיה ותיקה, ויש לבדוק את הפירוט אצל הגוף המשלם.